具身智能/11.01 · 10:57/4 MIN/编译自 机器最前线/1 阅读
具身智能资本转向:电子皮肤与触觉传感逆势吸金
具身智能整机与模型层融资放缓之际,触觉传感与电子皮肤等上游零部件逆势吸金。面对物理交互中稀缺的触觉数据壁垒,多条技术路线正从单点突破走向分层覆盖,推动机器人感知硬件迎来量产窗口期。
具身智能赛道的投资风向正在悄然改变。
在整机制造与大模型层面的追逐降温后,资本开始将目光转向产业链上游。灵巧手、触觉传感器、电子皮肤等直接决定机器人交互能力的核心零部件,成为少数逆势吸金的环节。
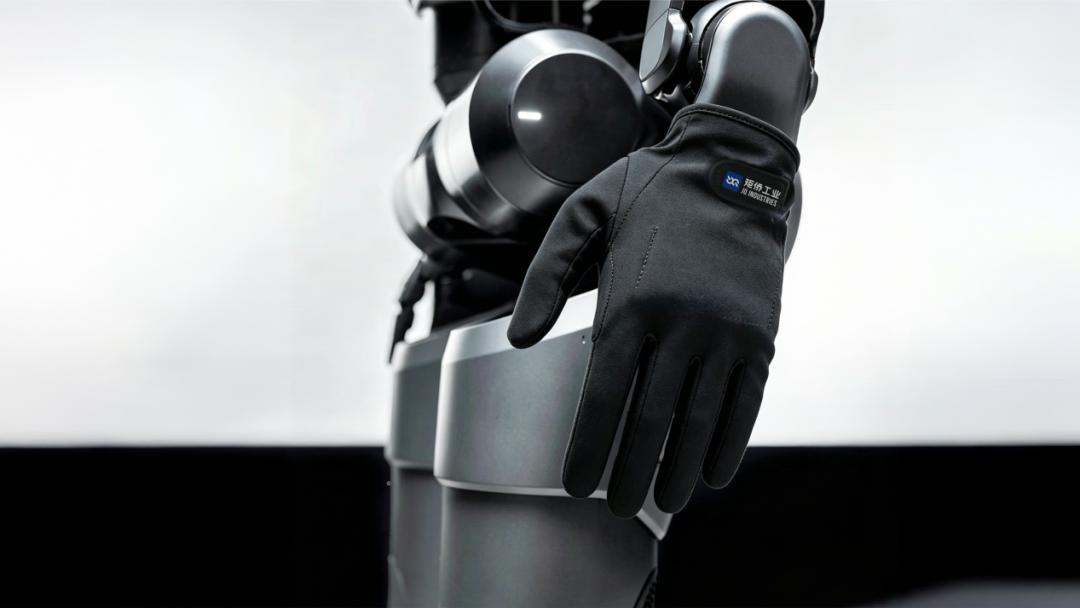
近期,柔性织物触觉传感企业矩侨工业完成由蚂蚁集团领投的亿元 A 轮融资。这是蚂蚁在触觉传感赛道上的又一次重要布局——此前两个月,蚂蚁刚刚领投了主打视触觉路线的戴盟机器人。技术路线高度分散的背景下,数亿元资金持续涌入触觉感知领域,折射出整个赛道底层逻辑的演进。
具身智能的感知逻辑转向
具身智能的研发重点,正从「打造聪明的大脑与身体」,延伸至「让身体精准感知物理世界」。
语言模型可以用全网文本训练,视觉模型可以通过海量视频喂养,但触觉数据几乎无法从既有语料库中直接获取。法向力、切向力、微观纹理与滑动摩擦等物理参数,仿真引擎极难高保真模拟,必须依赖真实硬件在物理世界中逐帧采集。触觉数据的高采集难度,导致其市场单价往往是普通视觉数据的两倍以上。谁能提供低成本、高效率且可规模化的触觉采集方案,谁就卡住了具身智能的关键数据入口。
目前国内触觉技术尚未形成大一统方案,主要分化为三大路线:
- 霍尔磁传感路线(如帕西尼感知):侧重灵巧手指尖的高精度多维力检测,响应迅速。
- 视触觉路线(如戴盟机器人):利用微型相机拍摄形变,触觉分辨率可达每平方厘米数万点,数据形态天然适配端到端视觉模型。
- 织物柔性路线(如矩侨工业):将传感结构下沉至纤维层级,直接编织成网络,外力挤压导致导电通路变化,经算法转化为力学数据。
这三条路线并非简单的替代关系,而是对应不同的生理分布。指尖操作需要极高分辨率与毫秒级反馈,视触觉与霍尔磁传感更占优势;而机械臂、躯干与足底等大曲面区域,则需要透气、耐折弯且成本可控的方案,织物路线更易铺开。未来的机器人更可能走向按部位混合搭载的感知架构。
从实验室走向量产交付
以织物传感路线为例,传统压阻薄膜主要采用柔性基底叠加感压层与导电层的工艺,而在新工艺中,研发团队将尼龙作为内芯,把压阻材料与电极分别拉丝制成独立功能纤维。
这种结构让传感布料具备可剪裁、可折叠与贴合复杂曲面的特性,推动了电子皮肤的大规模连续化生产。相关卷对卷产线年产能已达数十万片,良率提升至 95% 左右,并开始向宇树、松延动力等整机企业小批量供货。
但织物路线的短板依然存在。其单点感知精度不如高分辨率视触觉方案,短期内很难完全满足灵巧手对复杂细微操作的要求。虽然业内正通过改进织造拓扑并引入算法模型,尝试捕捉切向受力与滑动趋势,但稳定性仍有待验证。
此外,初创企业的商业模式也在多元化自救。除人形机器人外,智慧康养床垫、汽车智能座舱等场景正成为支撑企业现金流的重要支柱。
规模化商用面临的三道门槛
随着机器人逐步走向近人场景,外覆盖件的定义已从单纯的「防尘外壳」,升级为集安全缓冲、外观质感与触觉感知于一体的核心模组。行业预测显示,到 2030 年,国内人形机器人电子皮肤需求有望突破百万平方米,对应数百亿元市场空间。
然而,整个赛道仍处于早期,面临三重核心阻碍:
- 缺乏通用标准:各家整机厂外形差异巨大,电子皮肤多为一机一版定制开发,模具和版型无法复用,研发成本与周期居高不下。
- 整套成本高昂:高端模组受制于封装工艺、材料损耗及专用采集芯片成本,全套包覆价格高企,整机厂难以规模化标配。
- 长期稳定性挑战:在工业高频弯折、粉尘侵蚀和温湿度变化环境下,柔性材料容易出现信号漂移、灵敏度衰减甚至机械疲劳。
机器人要真正融入人类生活,触觉反馈是安全与顺应交互的底线。这场资本加注的终局,不在于某种单一传感器路线的垄断,而在于谁能率先跨过一致性与成本控制的门槛,将电子皮肤打造成供应链中稳定供应的标准基础设施。
想了解 AI 如何助力您的企业?
免费获取企业 AI 成熟度诊断报告,发现转型机会


