软件·互联网/09.29 · 10:15/4 MIN/编译自 针尖/0 阅读
AI漫剧出海警惕韩漫式危机:垄断产能恐反噬生态
中国企业目前在全球海外短剧应用及AI漫剧供给中占据超九成份额,几乎复刻了十年前韩国网漫的全球扩张轨迹。然而韩漫因过度压缩当地创作者空间、跨文化内容脱节而遭遇反噬,揭示出文化出海过度追求单向倾销将带来严重的长期风险。
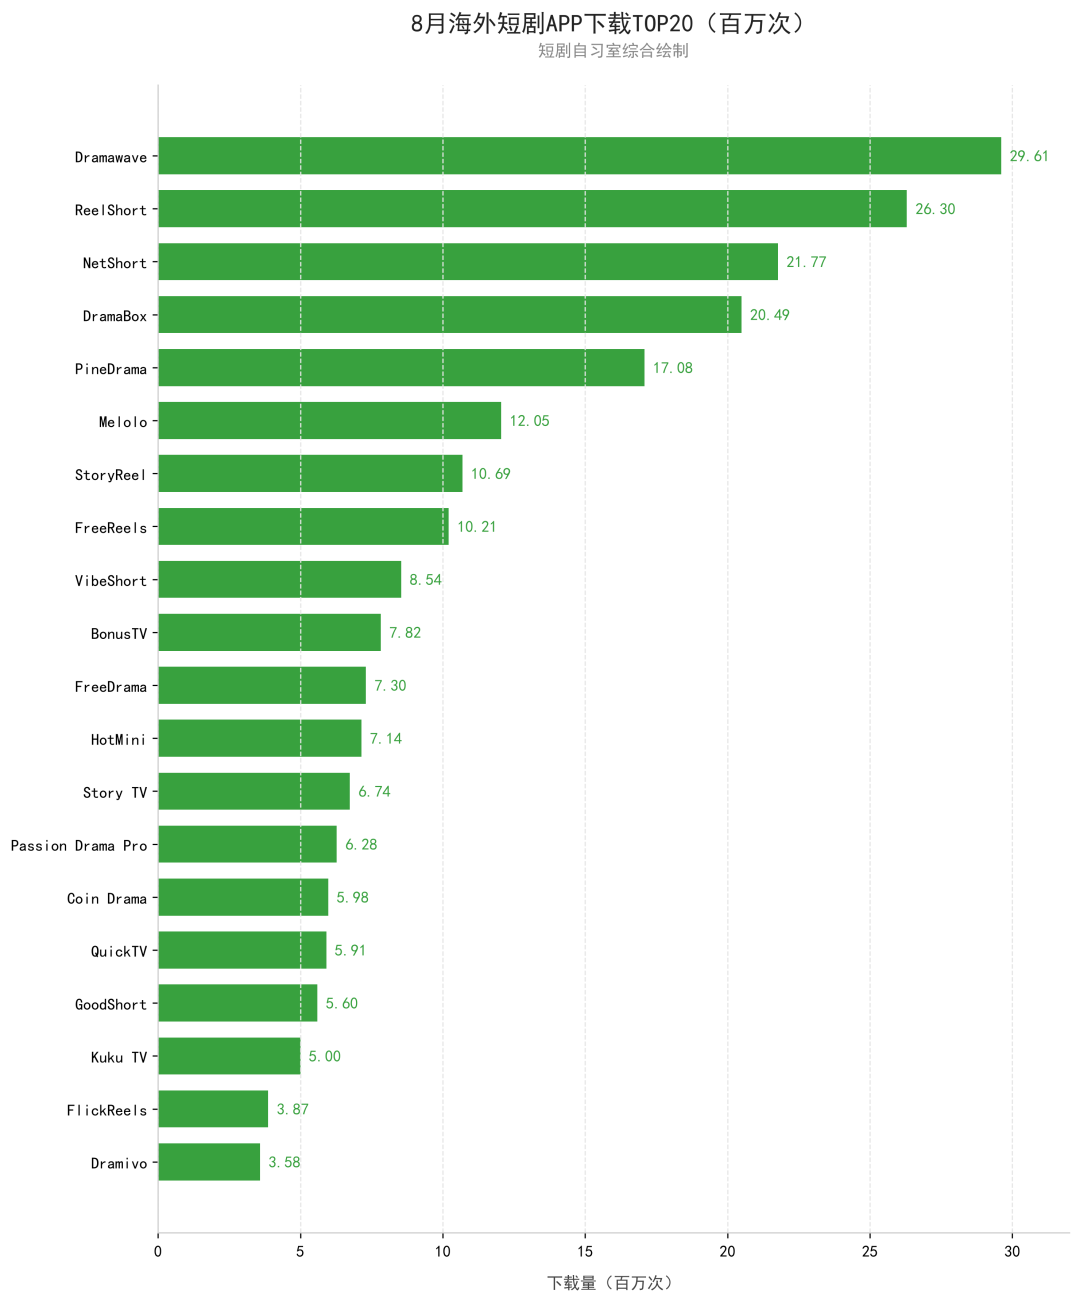
中国企业正在重塑海外短剧与漫剧市场的竞争格局。在目前全球排名前十的海外短剧应用中,有9家由中国公司掌控;而在这些平台上分发的AI漫剧,更有超过90%产自中国本土。“全球分发网络结合本土产能直出”的工业化体系正在快速铺开。
这一场景与十年前韩国数字漫画(Webtoon)的狂飙突进惊人一致。彼时,韩国网漫企业同样依靠技术红利与标准化产能打入全球,巅峰时期一度占据全球数字漫画市场60%以上的份额,成为K-POP之外最具统治力的文化输出载体。
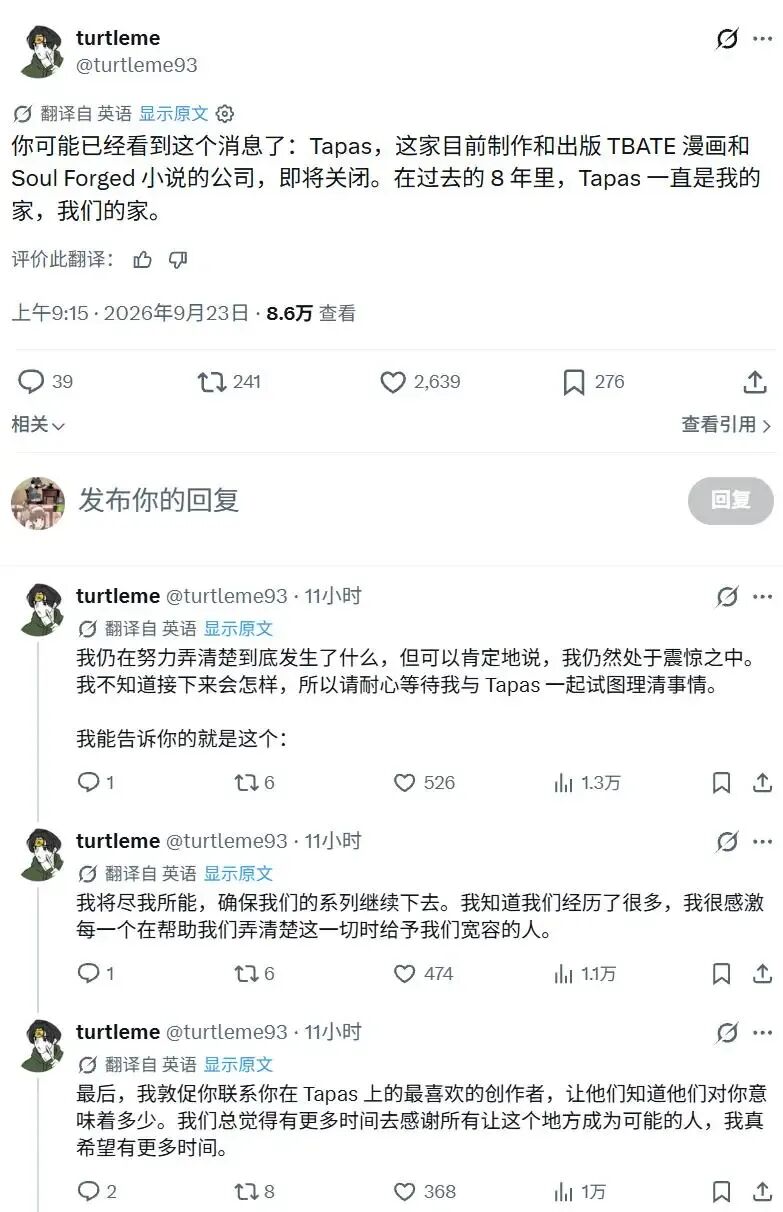
然而,这种以单一文化背景供给全球的打法很快遭遇瓶颈:文化隔阂、价值观碰撞与本土抵制层出不穷,韩国企业在海外并购中过度弱化当地创作者的策略,更导致多地核心用户流失。Kakao此前宣布关停耗资5.1亿美元收购的北美网漫平台Tapas以及独立的Kakao Webtoon国际版,标志着激进出海战略的退潮。
韩国网漫的兴衰历程为当下的中国企业敲响了警钟:90%的渠道与内容垄断并非高枕无忧的护城河,反而是风险聚集的信号。文化消费高度依赖本土共情,若缺乏对属地创作者生态的培育,前期的跑马圈地极易演变为后续的经营溃败。
技术红利推动的扩张之路
韩国网漫的崛起与当下的AI漫剧极为相似,均始于底层技术的代际跃迁。
早期由于本土出版阻力较小,韩国率先确立了适配智能手机垂直滚动的“条漫”形态;相比之下,传统漫画强国日本受制于成熟的纸质出版体系,长期坚持横向翻页的“页漫”,错失了移动端改造的先机。伴随4G通信网络的普及,韩国漫画企业在极短时间内搭建起了“内容流水线+移动端应用”的成熟范式,并迅速展开全球输出。
Naver Webtoon与Kakao Page是这场扩张中的领头羊。
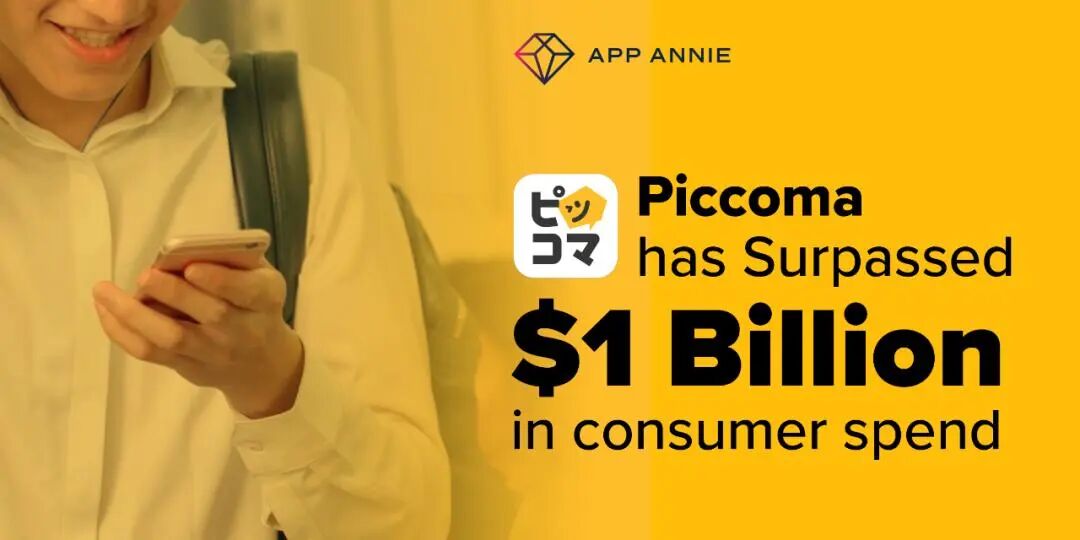
Naver Webtoon通过打通“网文-漫画-影视”的IP链路,将业务扩展至全球超150个国家和地区;Kakao Page则借助资本并购迅速拓土,不仅在日本打造出高盈利的Piccoma平台,还先后收购北美Tapas与Radish,切入欧美主力消费圈。
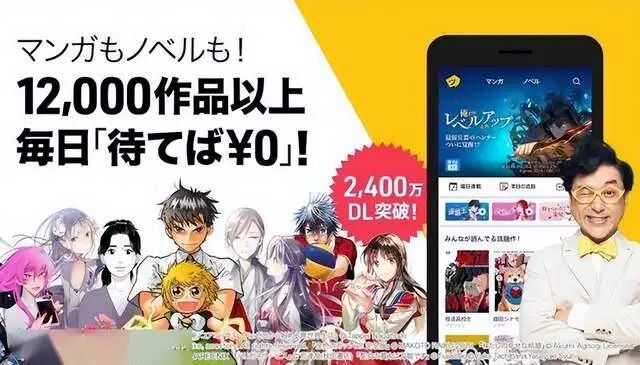
支撑韩国网漫席卷全球的是一套高度精细的分层模式:
- 核心生产层(韩国本土):作为内容创新与孵化基地,提供经过本土商业验证的爆款流水线;
- 重点运营层(日本、欧美):实行“韩漫主导+本土定制”双轨运作,通过本地采购和并购提升渗透率;
- 长尾覆盖层(百余个新兴市场):依靠低边际成本的多语言机器翻译,直接倾销标准化韩漫,以极轻资产实现规模化铺量。
单边输出带来的生态反噬
然而,当企业以资本完成对海外渠道的控制后,往往会出于利润最大化的动机走向极端——压缩成本、挤压当地创作者,最终破坏平台原本的良性社区环境。
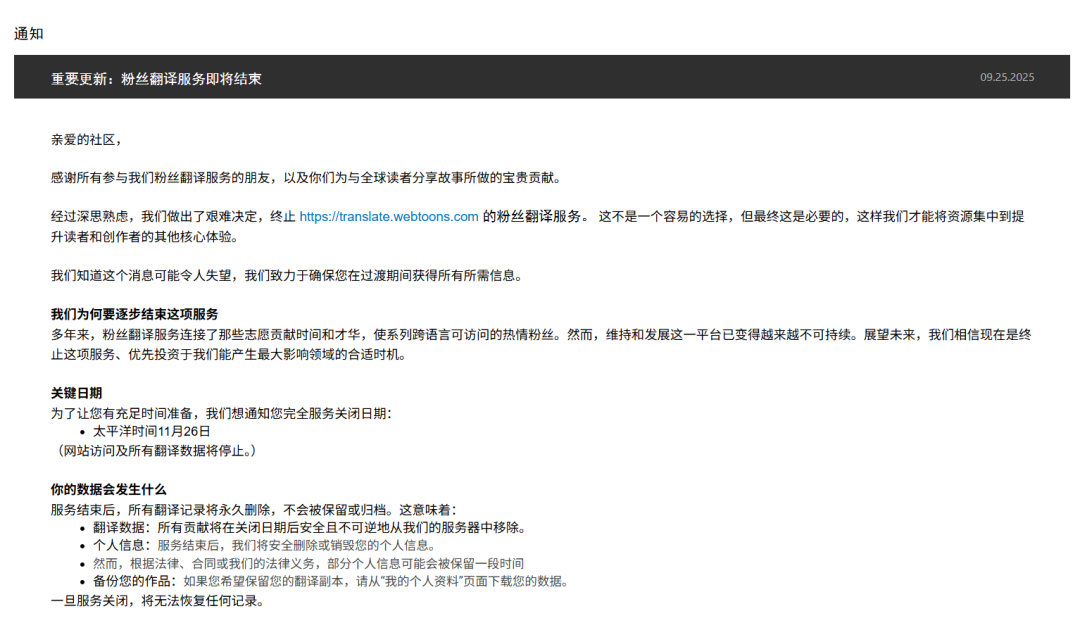
Naver Webtoon曾在早期依靠粉丝众包翻译(Fan Translation)打开全球小语种市场。然而随着AI翻译技术成熟,平台迅速停用了该工具并永久删除历史数据,引发核心社区对资方“用完即弃”的强烈不满。
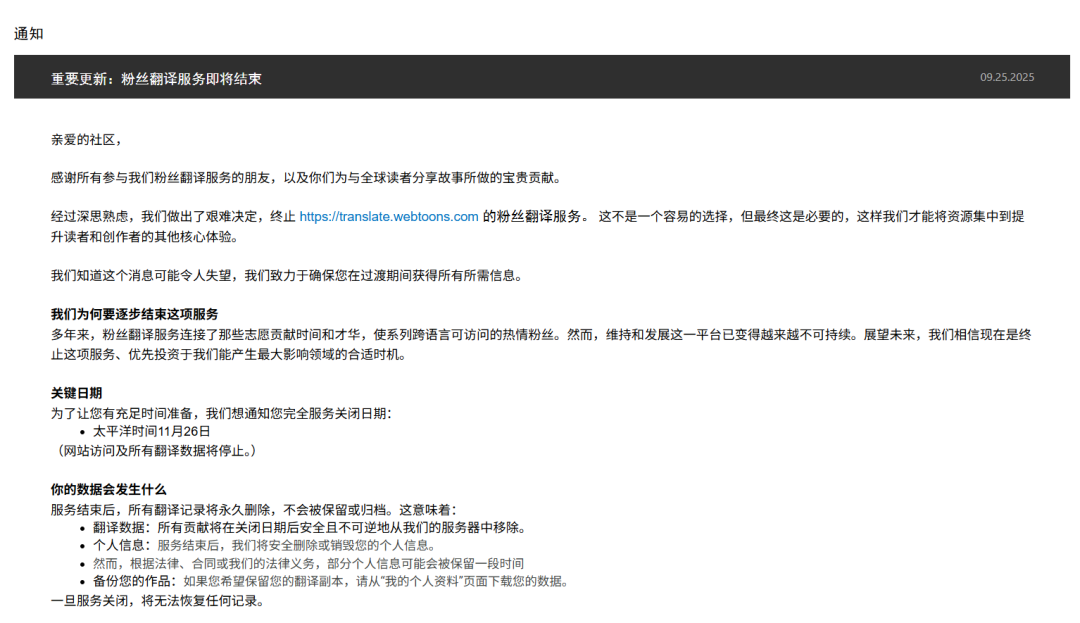
Kakao在收购Tapas后的操作更为激进。为追求立竿见影的财务回报,平台全面削减了对北美本土业余作者扶持与新人竞赛,算法推荐位全盘倾斜给本土改编的韩漫网文流水线作品。这一行径迅速逼退了大量北美原创作者与忠实读者,使平台彻底沦为单一的韩国网漫翻版通道。
想了解 AI 如何助力您的企业?
免费获取企业 AI 成熟度诊断报告,发现转型机会