融资、收购、合作、财报
具身智能与大模型爆火带动人才身价暴涨,千万年薪岗位催生近300万元天价猎头费。然而光鲜数字背后,是漫长交付周期、极高“飞单”风险与残酷考核,猎头行业正经历从粗放走量到深耕技术的剧烈分化。
AI 智能体初创公司 Manus 在与 Meta 完成拆分并恢复独立运营仅 17 天后,正推进约 5 亿美元的新一轮融资,目标估值达 40 亿美元,较此前老股东回购价翻倍,凸显了通用 Agent 赛道的高商业溢价。
地瓜机器人宣布完成4亿美元C轮融资,16个月内累计融资数亿美元。随着旭日系列芯片出货量突破800万片、具身智能核心客户覆盖率超50%,资本正加速押注已具备规模化量产交付能力的AI基础设施底座。
根据TrendForce最新全球Fabless公司十强榜单,前十大无晶圆半导体公司合计营收达1414.5亿美元,同比增长73%。英伟达凭借AI基础设施优势独揽64%份额,AMD超越高通升至第三,AI红利正从通用GPU向CPU、ASIC与电源管理等多环节全面渗透。
长鑫科技自主研发的LPDDR6实现商用量产并首发搭载于主流旗舰,同时全球DRAM市占率攀升至10%。伴随AI算力浪潮与全产业链自主化推进,中国芯片产业正从技术追赶步入主导生态的全新阶段。
iPhone 18 Pro系列正式线下开售,虽有忠实果粉通宵排队,但二级市场溢价明显收窄,基础Pro版本开售即跌破发售价。与此同时,下月即将登场的苹果首款折叠屏iPhone Duo分流了大量市场关注与购买预算。
个人AI助手Instinct以10万用户冲刺百亿美元估值,折射出硅谷风投借助“双档融资”等财技制造的纸面繁荣。当风投机构与创始人提前套现离场,接盘的LP与期权持有者正面临估值断崖的巨大风险。
AI基础设施服务商无问芯穹与网络通信企业华环电子签署战略合作协议。两家源自清华电子系的企业将结合异构算力调度与光传输技术,联合推进智算中心建设,并探索以国产软硬件协同为核心的“Token工厂”新模式。
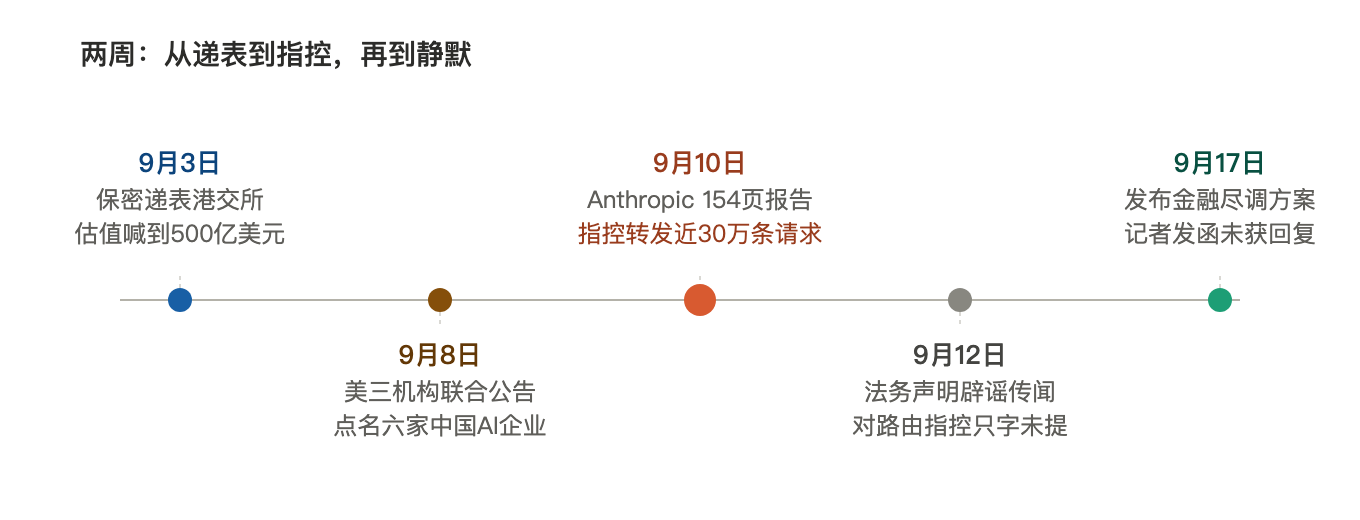
月之暗面被曝秘密递表港交所,投前估值喊至500亿美元。然而,Anthropic紧随其后发布报告指控其隐蔽转发近30万条请求给Claude并进行蒸馏。大模型能力自研度与真实收入构成面临上市严格核验。
华为与赛力斯合作模式迎来重大调整,问界的产品、营销、销售等全链路主导权移交赛力斯,华为转向技术赋能。面对销量下滑与财务转亏,赛力斯独自掌舵将迎来真正的市场考验。
国内头部云厂商将业绩重心转向模型即服务(MaaS),一线AI云销售面临人均千万的Token收入考核。伴随自研模型竞争力不足与同质化竞争,低价内卷、内部协同阻滞以及出路狭窄将行业推向高压围城。
IDC发布最新报告,2026年上半年中国智能企业内容与知识平台市场规模达10.86亿元。360亿方智能在私有化部署市场位列第二,以48.8%的同比增速位居前三厂商首位,反映出政企加速落地私有化AI知识库的趋势。
马斯克住进孟菲斯工地的拖挂房车,亲自监工已并入SpaceX的Colossus超级计算中心。随着xAI算力向百万GPU扩张,以及两家公司合建晶圆厂Terafab,马斯克再次公开暗示特斯拉与SpaceX存在合并可能。
智谱通过股份配售与零息可转债完成约50亿美元融资,重点投向下一代GLM模型、完全自训练体系及算力基建。面对模型调用量暴增与硬件交付长周期的矛盾,大模型竞争正从纯算法比拼升级为千亿资本与算力储备的生死长跑。
字节跳动将运行五年的AI制药业务独立拆分为Anew Labs,并迅速斩获2.9亿美元首轮融资。这折射出AI制药与大厂敏捷迭代、短期考核逻辑的根本脱节,巨头系创业正在重塑医药技术赛道。
蚂蚁集团正式成为上海第48届世界技能大赛国家战略合作伙伴。蚂蚁为大赛打造了官方服务智能体“世赛通”,并集中展示生活服务智能体“阿宝”、就业智能体“晓叶”等多场景AI应用,推动大模型技术融入民生服务与技能培训。
壁仞、天数智芯、沐曦与摩尔线程陆续发布半年报,账面扭亏频现,但二级市场对单纯的利润表并不买单。随着标的增多,资金定价重心已从概念稀缺转向营收可持续性、订单质量与供应链兑现能力。